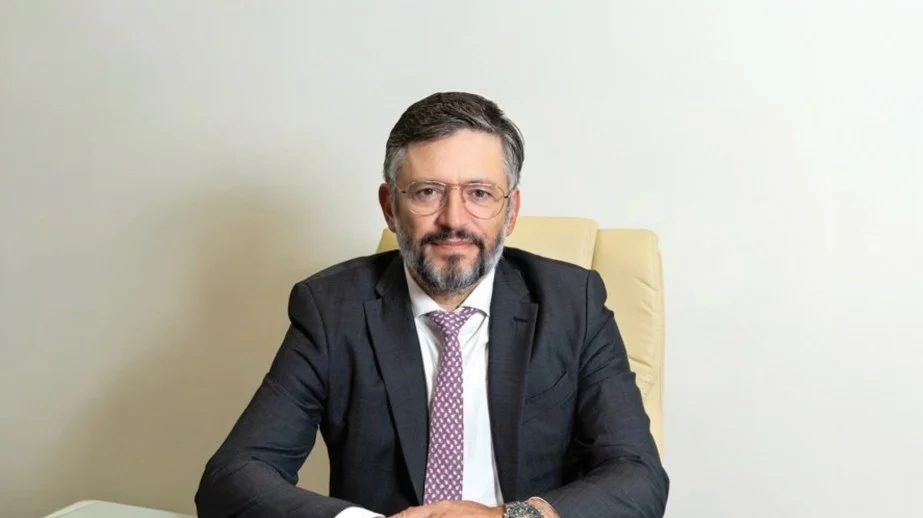
Με το βλέμμα στην επόμενη ημέρα των επενδύσεων, ο Βασίλης Ζύμνης, διευθυντής τμήματος Αναπτυξιακών Προγραμμάτων της Revival Consulting Services, αναλύει τις νέες χρηματοδοτικές ευκαιρίες και τις προϋποθέσεις βιώσιμης ανάπτυξης.
Συνέντευξη στον Νίκο Σαράφογλου
Το 2026 αποτελεί χρονιά ολοκλήρωσης για το Ταμείο Ανάκαμψης. Ποια είναι η επόμενη μέρα για τις επιχειρήσεις;
Η ολοκλήρωση του Ταμείου Ανάκαμψης δεν σημαίνει ότι κλείνει ο κύκλος των χρηματοδοτικών ευκαιριών για τις ελληνικές επιχειρήσεις. Τουναντίον, διαμορφώνεται ένα νέο περιβάλλον, με σημαντικούς διαθέσιμους πόρους αλλά και μεγαλύτερες απαιτήσεις ως προς την ωριμότητα, τη στοχοθεσία και την αποτελεσματικότητα των επενδύσεων. Κεντρικό ρόλο σε αυτό το περιβάλλον θα έχει το νέο Εθνικό Πρόγραμμα Ανάπτυξης 2026-2030, με ενισχυμένο προϋπολογισμό ύψους 23 δισ. ευρώ, αυξημένο κατά 13 δισ. ευρώ σε σχέση με την προηγούμενη περίοδο. Παράλληλα, το ΕΣΠΑ 2021–2027 και η επόμενη προγραμματική περίοδος διαμορφώνουν ένα ευρύτερο χρηματοδοτικό πλαίσιο, με συνολικό ευρωπαϊκό προϋπολογισμό 49,5 δισ. ευρώ για την Ελλάδα.
Το νέο μοντέλο διατηρεί σε μεγάλο βαθμό τη φιλοσοφία του ΕΣΠΑ, ενσωματώνοντας όμως στοιχεία που γνωρίσαμε μέσα από το Ταμείο Ανάκαμψης: αυστηρά ορόσημα, συγκεκριμένη στοχοθεσία και μεγαλύτερη έμφαση στην αξιολόγηση των αποτελεσμάτων. Ταυτόχρονα, υπάρχουν εξειδικευμένα ευρωπαϊκά εργαλεία, όπως το Κοινωνικό Κλιματικό Ταμείο, ύψους 5,3 δισ. ευρώ, και το Ταμείο Εκσυγχρονισμού, ύψους 1,7 δισ. ευρώ.
Θα πρέπει, βέβαια, να συνυπολογίσουμε και τη δημοσιονομική προσαρμογή. Το Πρόγραμμα Δημοσίων Επενδύσεων προσαρμόζεται από τα υψηλά επίπεδα των 16,7 δισ. ευρώ το 2026 στα 10,6 δισ. ευρώ το 2027, με σταδιακή ανάκαμψη τα επόμενα χρόνια. Ήδη, άλλωστε, υπάρχουν σημαντικές ευκαιρίες για τις επιχειρήσεις. Αυτή την περίοδο είναι ενεργός ο Αναπτυξιακός Νόμος 4887/2022, με καθεστώτα όπως αυτά της Αγροδιατροφής και της Άμυνας και ενισχύσεις που μπορούν να φτάσουν έως το 75%, ενώ παράλληλα υπάρχουν δράσεις μέσω των Περιφερειακών Προγραμμάτων του ΕΣΠΑ, όπως στο Νότιο Αιγαίο και τη Στερεά Ελλάδα.
Σημαντικό ρόλο στο σημερινό χρηματοδοτικό τοπίο διαδραματίζουν και τα εργαλεία της Ελληνικής Αναπτυξιακής Τράπεζας, μέσω προγραμμάτων ΤΕΠΙΧ, τα οποία προσφέρουν ευνοϊκούς όρους χρηματοδότησης, άτοκα δάνεια και εγγυήσεις, αποτελώντας τα τελευταία χρόνια έναν ουσιαστικό πυλώνα στήριξης για τις μικρομεσαίες επιχειρήσεις.
Στο νέο αυτό χρηματοδοτικό περιβάλλον αναμένεται να προστεθούν και δύο νέα προγράμματα, αποκλειστικά για μικρομεσαίες επιχειρήσεις, συνολικού ύψους 1,5 δισ. ευρώ, τα οποία θα αξιοποιήσουν πόρους από το δανειακό σκέλος του Ταμείου Ανάκαμψης μέσω της Ελληνικής Αναπτυξιακής Τράπεζας. Πρόκειται για ένα νέο δανειοδοτικό και ένα εγγυοδοτικό πρόγραμμα, τα οποία, μέσω και της μόχλευσης του τραπεζικού συστήματος, εκτιμάται ότι μπορούν να διοχετεύσουν συνολικά έως 5 δισ. ευρώ σε χρηματοδότηση προς τις ΜμΕ. Η ενεργοποίησή τους αναμένεται στις αρχές του 2027, χωρίς τους χρονικούς περιορισμούς που χαρακτήριζαν το Ταμείο Ανάκαμψης, δημιουργώντας ένα πιο σταθερό πλαίσιο πρόσβασης των επιχειρήσεων σε χρηματοδότηση.
Επομένως, η επόμενη ημέρα δεν χαρακτηρίζεται από έλλειψη χρηματοδοτικών εργαλείων. Η πραγματική πρόκληση για τις επιχειρήσεις θα είναι να επιλέξουν το κατάλληλο εργαλείο, να προετοιμαστούν εγκαίρως και να σχεδιάσουν επενδύσεις που μπορούν πράγματι να υλοποιηθούν.
ΜΟΤΤΟ
«Η επιδότηση πρέπει να λειτουργεί ως επιταχυντής μιας καλής επένδυσης, όχι ως ο λόγος για τον οποίο αυτή δημιουργείται».
Πόσο εύκολο είναι για μια μικρομεσαία επιχείρηση να συνδυάσει διαφορετικά εργαλεία, όπως τον Αναπτυξιακό Νόμο, το ΕΣΠΑ, τραπεζικό δανεισμό και ίδια κεφάλαια, χωρίς να δημιουργούνται προβλήματα επιλεξιμότητας ή χρηματοδότησης;
Ο συνδυασμός διαφορετικών χρηματοδοτικών εργαλείων είναι εφικτός, αλλά απαιτεί πολύ καλή γνώση του θεσμικού και χρηματοδοτικού πλαισίου. Ζητήματα όπως η σώρευση ενισχύσεων, η διπλή χρηματοδότηση ή οι διαφορετικοί κανόνες επιλεξιμότητας μπορούν, εάν δεν αντιμετωπιστούν σωστά από την αρχή, να δημιουργήσουν σοβαρά προβλήματα στην πορεία μιας επένδυσης. Για αυτό είναι ιδιαίτερα σημαντική η παρουσία ενός εξειδικευμένου συμβούλου, ο οποίος θα σχεδιάσει σωστά τη χρηματοδοτική αρχιτεκτονική του έργου και θα διασφαλίσει ότι τα διαφορετικά εργαλεία λειτουργούν συμπληρωματικά.
Στην πράξη έχουμε συνδυάσει με επιτυχία διαφορετικές πηγές χρηματοδότησης σε δεκάδες περιπτώσεις. Χαρακτηριστικό παράδειγμα αποτελεί ξενοδοχειακό έργο στη Σέριφο, μία από τις πρώτες εγκεκριμένες επενδύσεις σε επίπεδο μικρομεσαίας επιχείρησης που συνδύασε χρηματοδότηση από το Ταμείο Ανάκαμψης και τον Αναπτυξιακό Νόμο 4399/2016. Το ζητούμενο, επομένως, δεν είναι απλώς να γνωρίζει μια επιχείρηση ποια εργαλεία υπάρχουν, αλλά πώς μπορούν να συνδυαστούν με ασφάλεια και αποτελεσματικότητα.
Ποιες είναι οι συχνότερες αιτίες καθυστέρησης ή αποτυχίας στην υλοποίηση ενός εγκεκριμένου επενδυτικού σχεδίου; Πρόκειται κυρίως για έλλειψη ρευστότητας, αδυναμία τήρησης των χρονοδιαγραμμάτων ή ανεπαρκή προετοιμασία;
Συνήθως δεν υπάρχει ένας μόνο λόγος. Ένα από τα σημαντικότερα προβλήματα είναι ο ελλιπής σχεδιασμός και ο λανθασμένος τεχνικός συνδυασμός των διαφορετικών παραμέτρων της επένδυσης. Ένα έργο μπορεί να έχει εγκριθεί, αλλά αυτό δεν σημαίνει αυτομάτως ότι είναι και πλήρως ώριμο για να υλοποιηθεί. Ένας δεύτερος σημαντικός παράγοντας είναι οι καθυστερήσεις από δημόσιους φορείς. Χαρακτηριστικό παράδειγμα αποτελούν οι πολεοδομίες και οι χρόνοι που απαιτούνται για την έκδοση των απαραίτητων αδειών. Τέτοιες καθυστερήσεις μπορούν να επηρεάσουν ολόκληρο το χρονοδιάγραμμα μιας επένδυσης. Τρίτος βασικός παράγοντας είναι η χρηματοδότηση. Η ανεπαρκής ιδιωτική συμμετοχή ή η αδυναμία εξασφάλισης τραπεζικής χρηματοδότησης μπορούν να δημιουργήσουν σημαντικά προβλήματα ακόμη και σε ένα εγκεκριμένο επενδυτικό σχέδιο. Για αυτό η επιτυχία μιας επένδυσης κρίνεται σε μεγάλο βαθμό πριν ακόμη ξεκινήσει η υλοποίησή της: στην ποιότητα της προετοιμασίας, στην τεχνική ωριμότητα και στην εξασφάλιση της απαραίτητης χρηματοδότησης.
Ποια χαρακτηριστικά πρέπει να διαθέτει σήμερα μια επιχείρηση για να θεωρηθεί πραγματικά «επενδυτικά ώριμη» και να εξασφαλίσει χρηματοδότηση με βιώσιμους όρους;
Η επενδυτική ωριμότητα έχει πολλές διαστάσεις. Πρώτα από όλα απαιτείται τεχνική ωριμότητα του έργου. Η επιχείρηση πρέπει να διαθέτει εγκαίρως όλες τις απαραίτητες περιβαλλοντικές και οικοδομικές άδειες, ώστε να μπορεί να ξεκινήσει την επένδυση χωρίς σημαντικές εκκρεμότητες. Εξίσου σημαντική είναι η χρηματοδοτική ωριμότητα. Αυτό σημαίνει επάρκεια ιδίων κεφαλαίων και, όπου απαιτείται, εξασφαλισμένη ή ώριμη τραπεζική χρηματοδότηση. Παράλληλα, μια πραγματικά ώριμη επένδυση πρέπει να στηρίζεται σε συγκεκριμένα εμπορικά δεδομένα. Η ύπαρξη εξασφαλισμένων εμπορικών συμφωνιών μπορεί να ενισχύσει σημαντικά τη βιωσιμότητα του σχεδίου και να περιορίσει τον επιχειρηματικό κίνδυνο. Όλα αυτά πρέπει να αποτυπώνονται σε ένα ολοκληρωμένο επιχειρηματικό σχέδιο, το οποίο δεν καταρτίζεται απλώς για να συνοδεύσει έναν φάκελο χρηματοδότησης. Πρέπει να εξετάζει όλες τις κρίσιμες παραμέτρους και να αποδεικνύει ότι τόσο η ίδια η επένδυση όσο και το χρηματοδοτικό της σχήμα είναι βιώσιμα.
Πόσο σημαντικό είναι το ζήτημα της ίδιας συμμετοχής; Υπάρχουν βιώσιμα επενδυτικά σχέδια που τελικά δεν προχωρούν επειδή οι επιχειρήσεις δεν διαθέτουν την απαιτούμενη ρευστότητα;
Η ίδια συμμετοχή είναι εξαιρετικά σημαντική, ιδιαίτερα σε σχέση με τα κριτήρια του ελληνικού τραπεζικού συστήματος. Σε αρκετές περιπτώσεις μπορεί να απαιτείται ίδια συμμετοχή της τάξης του 25% του συνολικού προϋπολογισμού μιας επένδυσης και αποτελεί κρίσιμο παράγοντα για την αξιολόγηση της δυνατότητας του επενδυτή να υποστηρίξει το έργο. Υπάρχουν πράγματι περιπτώσεις βιώσιμων επενδύσεων που δυσκολεύονται να προχωρήσουν επειδή δεν έχει εξασφαλιστεί εγκαίρως η απαιτούμενη ρευστότητα. Για αυτό η χρηματοδοτική διάρθρωση δεν μπορεί να εξετάζεται στο τέλος της διαδικασίας. Ένα σωστά καταρτισμένο επιχειρηματικό σχέδιο, το οποίο καλύπτει τόσο τις προϋποθέσεις του προγράμματος όσο και τα τραπεζικά κριτήρια, μπορεί να υποστηρίξει αποτελεσματικά τη χρηματοδότηση μιας ώριμης επένδυσης. Σε αυτό το στάδιο είναι επίσης κρίσιμη η επιλογή του κατάλληλου συμβούλου. Η εμπειρία είναι απαραίτητη όχι μόνο κατά τον αρχικό σχεδιασμό, αλλά και στη φάση προσέγγισης και διαπραγμάτευσης με τις τράπεζες, ώστε να διαμορφωθεί ένα χρηματοδοτικό σχήμα με τους καλύτερους δυνατούς όρους.
Ποιο είναι το μεγαλύτερο λάθος που κάνουν οι επιχειρηματίες όταν προσεγγίζουν ένα επιδοτούμενο πρόγραμμα; Σχεδιάζουν την επένδυση με βάση τις πραγματικές ανάγκες τους ή προσαρμόζουν τεχνητά το σχέδιό τους στις απαιτήσεις της προκήρυξης;
Το μεγαλύτερο λάθος είναι ότι πολλές φορές η επιδότηση γίνεται αυτοσκοπός. Οι επιχειρηματίες παρασύρονται από το ποσοστό ενίσχυσης και δεν αξιολογούν σε βάθος εάν η ίδια η επένδυση είναι πραγματικά αναγκαία και βιώσιμη. Παράλληλα, επειδή υπάρχουν συγκεκριμένες προθεσμίες, συχνά ο σχεδιασμός γίνεται βιαστικά, με βασικό στόχο να υποβληθεί εγκαίρως η αίτηση. Αυτό όμως μεταφέρει τα προβλήματα στη φάση της υλοποίησης. Όταν ένα έργο δεν έχει οργανωθεί σωστά από την αρχή, μπορεί να υπάρξουν καθυστερήσεις στις εκταμιεύσεις, προβλήματα στην τεκμηρίωση ή ακόμη και περικοπές δαπανών. Η σωστή λογική πρέπει να είναι η αντίστροφη: πρώτα σχεδιάζουμε μια επένδυση που ανταποκρίνεται στις πραγματικές ανάγκες της επιχείρησης και είναι οικονομικά βιώσιμη και στη συνέχεια εντοπίζουμε το χρηματοδοτικό εργαλείο που μπορεί να την υποστηρίξει. Η επιδότηση πρέπει να λειτουργεί ως επιταχυντής μιας καλής επένδυσης, όχι ως ο λόγος για τον οποίο αυτή δημιουργείται.